A piros lámpánál állva egyetlen másodperc figyelmetlenség is elég. A fékcsikorgást tompa, fémes csattanás követi: a csomagtérajtó behajlik, a műanyag lökhárító darabjai pedig szétrepülnek az aszfalton. Kiszállva a vétlen sofőr még abban bízik, hogy a kötelező felelősségbiztosítás (KGFB) úgyis mindent rendez, és a márkaszerviz pár nap alatt újszerű állapotba hozza a kocsit. Aztán jön a hidegzuhany: a kárszakértő telefonál, hogy az autó gazdasági totálkáros. A felajánlott kártérítés pedig köszönőviszonyban sincs azzal az összeggel, amennyiért egy hasonló állapotú, megbízható járgányt lehetne találni a használtpiacon.
Sokan ilyenkor beletörődnek a döntésbe, és kérdés nélkül aláírják az első papírt. Pedig a kárrendezés nem kőbe vésett bírói ítélet, sokkal inkább egy tárgyalási folyamat, ahol a felkészültségünk szó szerint százezreket hozhat a konyhára.
A szerkezeti helyreállíthatatlanság esetén a jármű fizikailag megmenthetetlen, míg gazdasági totálkárnál a javítás költsége meghaladná az autó piaci értékének arányos részét. A kártérítés összege nem a javítási árajánlatból, hanem a káridőkori érték és a roncsérték különbségéből áll össze.
Műszaki totálkár vagy gazdasági totálkár: tegyük tisztába a fogalmakat
Amikor egy baleset után elhangzik a „totálkár” kifejezés, a legtöbb autós lelki szemei előtt egy felismerhetetlenségig gyűrődött fémkupac jelenik meg. A biztosítási szakmában és a jogban azonban merőben mást jelent a műszaki és a gazdasági értelemben vett kár.
A műszaki totálkár szerencsére ritkább, de tiszta sor. Ilyenkor a gépkocsi vázszerkezete kapott olyan végzetes pofont – megcsavarodott a padlólemez, elnyíltak a tetőoszlopok vagy kiégett a motortér –, amit a hatályos biztonsági előírások szerint már nem lehet felelősen helyrehozni. Innen nincs visszaút: az autó többé nem menne át a vizsgasoron. Aki kíváncsi rá, milyen szigorú feltételeknek kell megfelelni egy vizsgaállomáson, annak a műszaki vizsga felkészülés otthon: a 15 perces ellenőrzőlista, amivel elkerülheted a bukást című útmutatónk pontos képet ad az elvárásokról. Műszaki totálkárnál a forgalmit véglegesen bevonják, a rendszámot pedig le kell adni.
Ezzel szemben a gazdasági totálkár nem más, mint rideg matek. A kocsi szerkezetileg simán menthető lenne, csakhogy a gyári új alkatrészek ára és a hivatalos márkaszervizes rezsióradíjak összege túllépné az autó baleset előtti piaci értékének egy bizonyos hányadát. A hazai gyakorlatban a KGFB-s károknál ez a választóvonal többnyire a piaci érték 70–80 százalékánál húzódik, míg egy casco szerződésnél gyakran már 60–70 százaléknál meghúzzák a határt.
Gondoljunk csak bele: egy tízéves, egyébként kifogástalan családi autónál két fényszóró, a lökhárító, a gépháztető meg a hűtősor cseréje fényezéssel együtt ma már simán átlépi ezt az összeghatárt. Pedig az alvázhoz hozzá sem ért az ütközés.
Hogyan számol a biztosító: a káridőkori érték és a roncsérték képlete
A kárszakértők sem hasraütéssel dolgoznak: az összegeket egy zárt szoftveres adatbázisból (rendszerint az Eurotaxból) hívják le. Maga a végső kifizetés pedig egy pofonegyszerű egyenletre támaszkodik:
Kártérítési összeg = Káridőkori forgalmi érték – Roncsérték
Mit takarnak ezek a kifejezések a valóságban?
- Káridőkori forgalmi érték: Lényegében az az összeg, amennyiért a sérült járművel megegyező típusú, évjáratú és futásteljesítményű autót az ütközés pillanatában meg lehetett volna vásárolni a hazai kínálatból.
- A roncsérték a törött karosszéria és a még ép alkatrészek maradványértékét jelöli. Ezt a biztosítók egy zárt, online roncsbörzén versenyeztetik meg: regisztrált bontók és felvásárlók tesznek kötelező érvényű ajánlatot az autóra, és a legmagasabb licit adja majd a hivatalos roncsértéket.
Hogy mennyire csalóka tud lenni ez a számítás, arra álljon itt egy életszerű példa egy középkategóriás autón keresztül:
| Tétel megnevezése | Biztosítói kalkuláció (Ft) | Reális piaci érték (Ft) | Eltérés oka |
|---|---|---|---|
| Káridőkori érték | 2 400 000 | 2 800 000 | Karbantartási előzmények, extrák figyelmen kívül hagyása |
| Számított javítási költség | 2 100 000 | 2 100 000 | Új gyári alkatrészek, márkaszervizes óradíjak |
| Megállapított roncsérték | 1 100 000 | 950 000 | Magas roncsbörze-ajánlat, felhajtott licit |
| Kifizetett kártérítés | 1 300 000 | 1 850 000 | 550 000 Ft veszteség a károsultnál |
A fenti számok tisztán megmutatják a problémát: a kárrendező két oldalról is lefaraghat a kifizetésből. Alulértékeli az autó baleset előtti állapotát, miközben a roncsértéket magasra lövi be. Az eredmény egy olyan összeg, amiből sem megjavíttatni nem lehet a járgányt, sem egy megbízható csereautót venni helyette.
Gyakori csapdák a kárfelmérésnél, amikkel pénzt veszíthet
A szemle napján a tulajdonosok zöme csendben asszisztál a felméréshez. Nem érdemes hallgatni. A kárszakértő feszes protokoll alapján, fotókat kattintgatva tölti ki a szoftvert, de rengeteg olyan részlet van, amit egy sablonos kérdéssor egyszerűen képtelen lekövetni.
Nézzük a leggyakoribb buktatókat, amik lenyomják a kártérítést:
- Kifelejtett extrák: egy gyári vonóhorog, a prémium hangrendszer, a nemrég beszerelt állófűtés vagy az adaptív tempomat mind emelik a gépkocsi valós értékét. Nem véletlen, hogy ennyire keresettek ezek a vezetéstámogatók; a tempomat és fogyasztáscsökkentés: mikor spórol valóban az elektronika, és mikor viszi el a pénzt? című cikkünkben bemutatott megoldások komoly felárat jelentenek a piacon, a biztosítói alapértékelésből mégis hajlamosak kimaradni.
- Friss, számlás javítások elhallgatása: új kuplungszett került a váltóhoz, friss a komplett vezérlés, vagy négy vadiúj prémium abroncs volt a felniken? Ha nincsenek ott a papírok a kárszakértő orra előtt, a rendszer kíméletlenül átlagos, kopott állapotot feltételez.
- Szemmel nem látható, rejtett károk: kívülről egy műanyag elem benyomódása ártatlannak tűnhet, ám mögötte könnyen elgörbülhetett a nyúlvány, megrepedhetett a klímahűtő vagy elmozdulhatott a segédkeret. Ha a szemle nem emelőn zajlik, feltétlenül kérjünk pótszemlét a szervizben, különben a javítás végszámlája jóval magasabb lesz annál, amit a jegyzőkönyv rögzített.
- Végül ott a visszalépő roncsvevő tipikus esete. A biztosító bemutatja a börzén született legmagasabb vételi ajánlatot, ám mire felhívjuk az illetőt, elérhetetlenné válik, vagy a tréler mellett állva próbál tízezreket lealkudni a kialkudott árból. Tartsuk észben: a közvetített ajánlat kötelező érvényű. Ha a vevő visszatáncol, azt késlekedés nélkül jelezzük a kárrendezőnek.
Gyakorlati teendők a baleset utáni első héten
A kárrendezés sikere leginkább azon múlik, mit lépünk az első néhány napban. Miután kitöltöttük a kék-sárga baleseti bejelentőt, vagy a rendőrök lezárták a helyszínelést, azonnal ketyegni kezd az óra.
Az első és legfontosabb határidő a 48 óra: legkésőbb ennyi időnk van bejelenteni az esetet a károkozó biztosítójánál. A legtöbb társaság online felületén ez ma már percek alatt elintézhető fényképek feltöltésével. A leírásban térjünk ki minden apró körülményre, semmit ne hagyjunk a képzeletre.
A szemle helyszíne sem mellékes. Ha egy mód van rá, kerüljük a vizes járdaszegély melletti, sietős felmérést. A legjobb választás egy független szervizműhely, ahol csápos emelőre tehetik az autót, és a kárfelvevő szeme láttára bonthatók le a sérült takarólemezek.
Eközben érdemes minden létező bizonylatot összegyűjteni a mappánkból. Keressük elő a vezetett szervizkönyvet, az elmúlt évek javítási számláit, az alkatrész-garancialeveleket és a járműhöz vásárolt kiegészítők blokkjait. Ezek azonnal feljebb tolják az Eurotax által kalkulált káridőkori értéket.
Megéri-e megjavítani a gazdasági totálkáros autót?
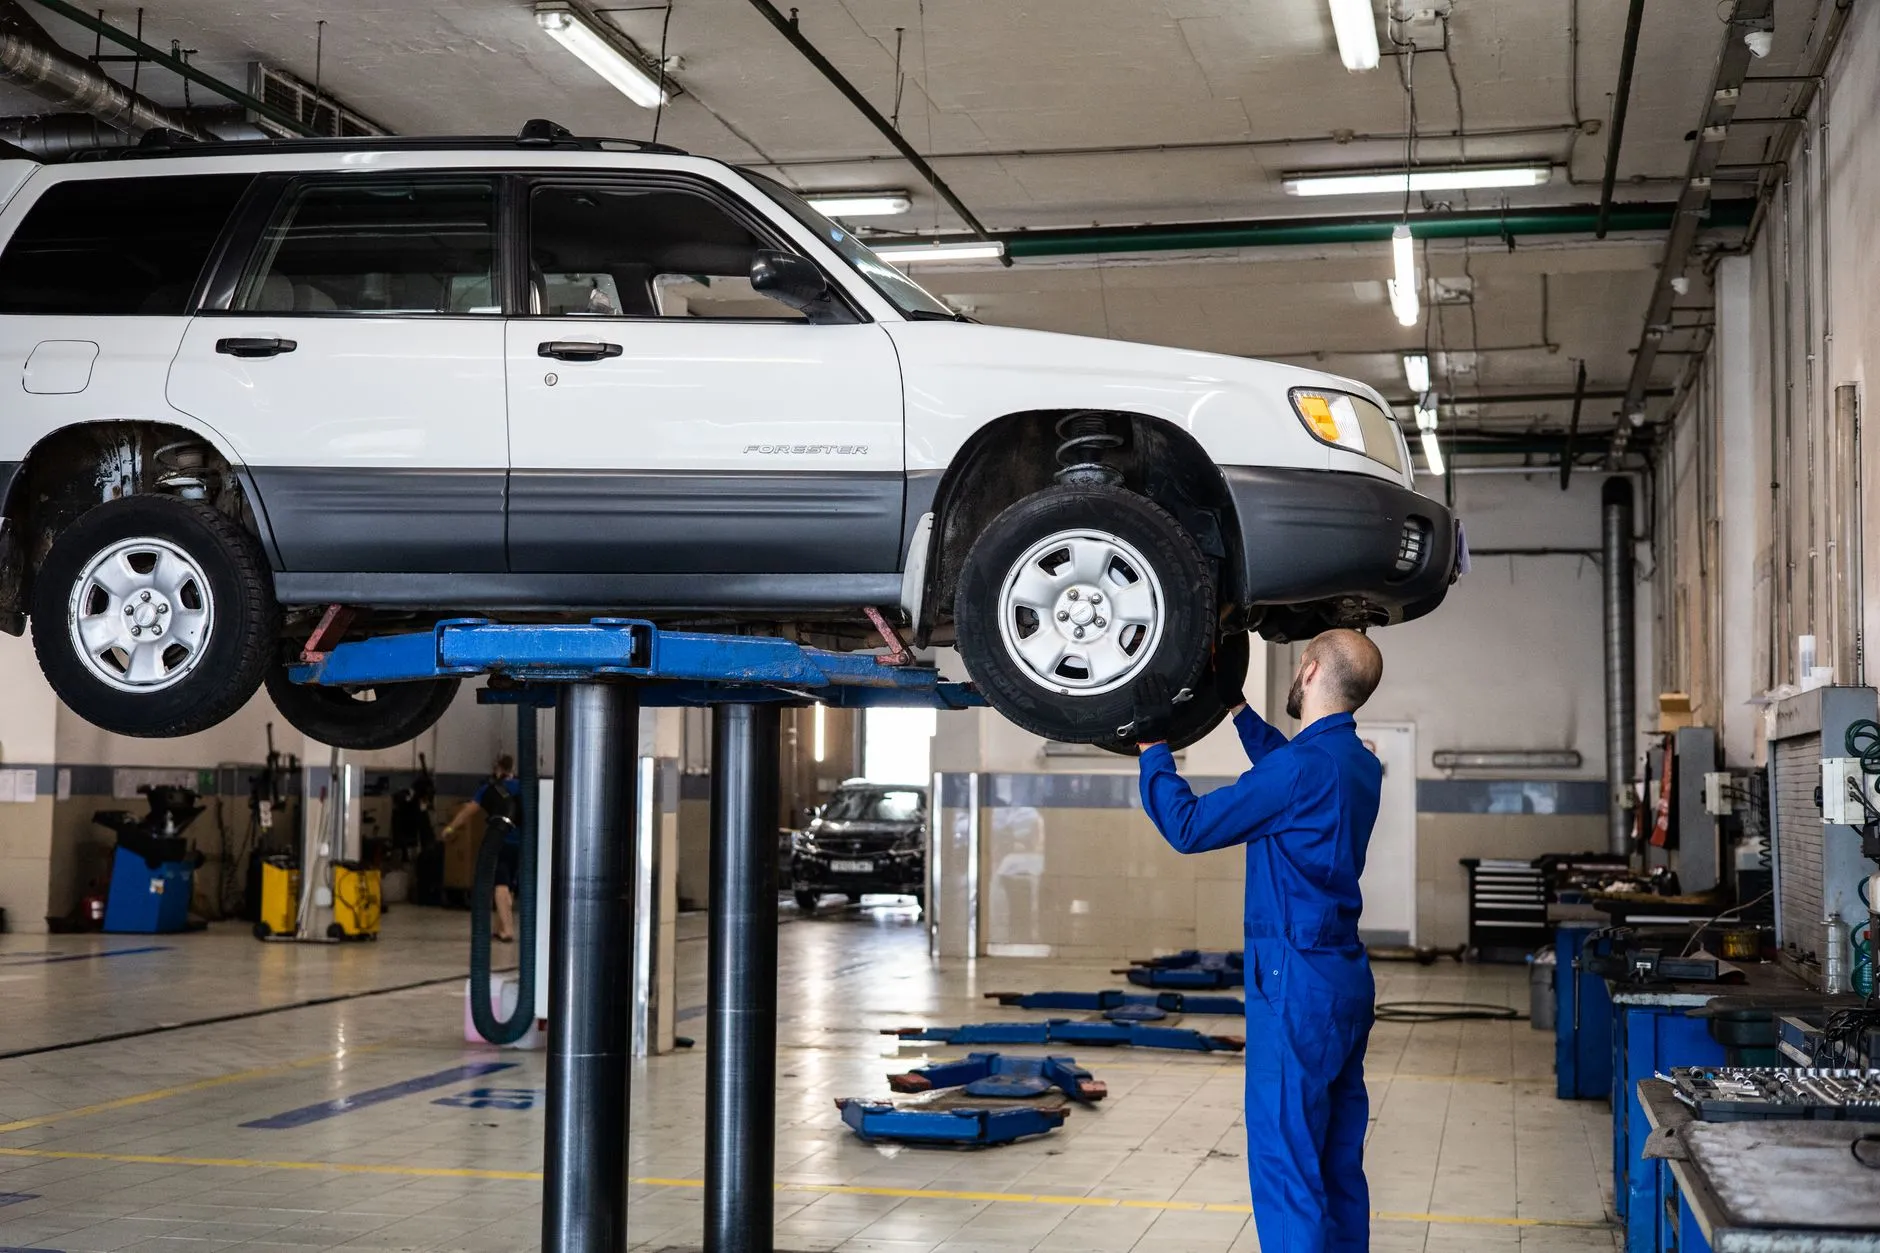
A gazdasági totálkár bélyege nem jelenti azt, hogy az autónak egyenes útja vezet a bontóba. A tulajdonos előtt ilyenkor két út áll: vagy elfogadja a kártérítési különbözetet és eladja a maradványt a börze nyertesének, vagy megtartja a roncsot, átveszi a biztosító pénzét, és maga szervezi meg a talpra állítást.
Utóbbi döntés meglepően sokszor bizonyul racionálisnak. A biztosítók tételes kalkulációi vadonatúj alkatrészekkel és horrorisztikus márkaszervizes díjakkal kalkulálnak. Egy megbízható karosszérialakatos bontott, de hibátlan gyári elemekkel és minőségi utángyártott alkatrészekkel a biztosítói keret feléből-kétharmadából is tökéletesen helyre tudja hozni a járművet.
Mielőtt azonban fejest ugranánk a lakatolásba, gondoljuk végig a technika távlati értékét. Nagyon nem mindegy, hogy egy végtelenül egyszerű benzinest foltozunk össze, vagy egy összetettebb, modern hajtásláncot. A mobilitási trendek kapcsán felmerülő dilemmákról az elektromos vagy benzines autó: megéri már most váltani a hétköznapokban? című elemzésünk nyújt átfogó képet, ami a javítási költségek távlati megtérülésénél is szempont lehet.
A műhelyben pedig tartsuk szem előtt a rejtett veszélyeket: egy frontális ütközésnél a géptérbe jutó por és törmelék könnyen kikezdheti a szívóágat. Ennek műszaki hátterét a hogyan fojtja meg az autót az eltömődött légszűrő? Teljesítménycsökkenés és rejtett költségek című írásunk taglalja részletesen. Ha a felújítás mellett döntünk, a folyadékok és szűrők cseréje kötelező kör a baleset után.
„A károsultak gyakran elfelejtik, hogy a biztosító készpénzes kártérítése nem kötelezi őket a gépkocsi eladására. Ha a szerkezeti elemek épek, a bontott gyári alkatrészekkel történő szakszerű javítás teljesen legitim és gazdaságilag racionális döntés lehet” – hangsúlyozza Kovács Péter független gépjárműkár-szakértő a Magyar Igazságügyi Szakértői Kamara szakmai fórumán közzétett állásfoglalásában.
Mit tehet, ha vitatja a biztosító által megállapított összeget?
Sokan készpénznek veszik a postán érkező kárlevelet, pedig a kalkuláció jogilag nem több egy üzleti ajánlatnál. Ha a megajánlott összeg szemmel láthatóan karcsú, határozott fellépéssel igenis lehet korrigáltatni a számokat.
Kezdésként ragaszkodjunk a részletes kárszámítás kiadásához. A biztosító nem titkolózhat: köteles bemutatni a teljes kalkulációt, a szoftveres alapértékeket, a levont korrekciókat és a roncsbörzére feltöltött adatlapot.
Ha a számok nincsenek a helyükön, fogalmazzunk meg egy tételes írásbeli panaszt. Érdemes kinyomtatni és mellékelni néhány friss hirdetést a hazai kínálatból: keressünk 3-4 olyan, azonos motorizáltságú és felszereltségű autót, amelyek feketén-fehéren igazolják, hogy a biztosító által belőtt összegen lehetetlen pótolni a kocsit. Csatoljuk újra a karbantartási számlákat is. Egy nemrég elvégzett hengerfej-felújítás számlája például jól mutatja a motor kiváló állapotát – az ilyen műszaki vészhelyzetek megelőzéséről egyébként a mit tegyünk, ha forr a hűtővíz a dugóban? Lépésről lépésre útmutató a motor megmentéséhez című cikkünkben írtunk.
Patthelyzet esetén még mindig bevethető egy független igazságügyi gépjármű-szakértő. Bár a szakvélemény díja 50 000 és 120 000 forint között mozog, a pecsétes dokumentum súlya alatt a biztosítók gyakran felülvizsgálják a döntésüket – ráadásul felelősségi kárnál ez a költség a kártérítés részeként visszaigényelhető. Ha a cég továbbra is köti az ebet a karóhoz, a Pénzügyi Békéltető Testület (PBT) nyújthat gyors és ingyenes megoldást a vita rendezésére.
Gyakran ismételt kérdések (GYIK)
Köteles vagyok eladni a roncsot annak a vevőnek, akit a biztosító talált a börzén?
Nem, a roncs az Ön tulajdona marad, így szabadon dönthet a sorsáról. A biztosító csupán lehetőséget biztosít az értékesítésre a megadott áron, de dönthet úgy is, hogy megtartja és felújítja a gépkocsit.
Mi történik, ha a roncsbörze nyertese nem hajlandó kifizetni a megajánlott vételárat?
Ilyenkor a vételi ajánlat érvénytelenné válik, amit azonnal jelezni kell a kárrendezőnek. A biztosító köteles új vevőt keresni, vagy a tényleges, reálisan elérhető piaci árhoz igazítani a roncsértéket és a kártérítési különbözetet.
Kérhetek számlás javítást akkor is, ha a biztosító gazdasági totálkárt állapított meg?
Igen, de a biztosító a számlák bemutatása esetén is legfeljebb a káridőkori forgalmi érték erejéig köteles megtéríteni a javítási költségeket. Az ezen felüli részt a gépjármű tulajdonosának saját zsebből kell fedeznie.