
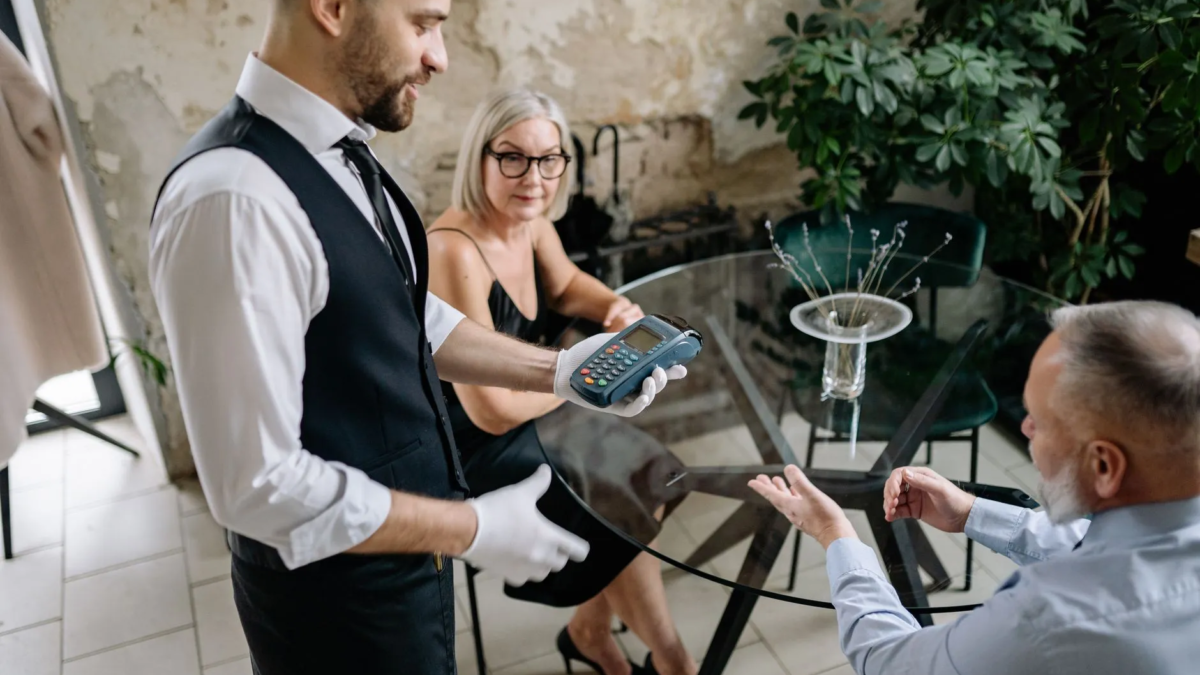
Róma egyik macskaköves kis utcájában ültem egy kávézó teraszán, amikor a pincér letette elém a számlát. A POS-terminál kijelzőjén felvillant a végösszeg, alatta egy meglepően udvarias opcióval: forintban (HUF) vagy euróban (EUR) szeretnék fizetni? Rutintalan utazóként könnyű a jól ismert hazai pénznemet választani, hiszen jó érzés azonnal látni a pontos levonást. Néhány nappal később, a számlatörténetet böngészve jött a hidegzuhany: a reggeli kapucsínó és a friss croissant közel 15 százalékkal került többe a háttérben futó banki átváltás miatt.
Ugyanez a forgatókönyv nap mint nap több ezer utazóval játszódik le szerte a világon. Pihenhetsz mediterrán tengerparton, vagy kóstolhatsz utcai ételeket egy ázsiai metropoliszban, a pénzügyi apróbetűs részek észrevétlenül faragják le a nyaralási keretet. Egy kis előrelátással és pár bevált fizetési fogással viszont tízezreket, hosszabb utakon akár százezreket spórolhatsz meg.
A bankkártyás fizetésnél és ATM-es pénzfelvételnél mindig a helyi devizát válaszd a forint helyett a felkínált opciók közül.
A rejtett költségek anatómiája: miért fizetünk többet külföldön, mint gondolnánk?
Sokan abból a feltevésből indulnak ki, hogy a külföldi kártyás fizetés teljesen díjmentes – pont úgy, mint az otthoni sarki boltban. Magáért a tranzakcióért a bankok zöme valóban nem számol fel közvetlen kezelési költséget, a kulisszák mögötti devizaváltási mechanizmusok viszont komoly veszteségeket tudnak termelni.
Amikor hagyományos forintalapú bankkártyát húzol le, az otthoni pénzintézet a saját devizaeladási árfolyamán könyveli el az összeget, ami ritkán barátságos a piaci középárfolyamhoz képest. Ehhez jöhet még a kártyatársaság (Visa vagy Mastercard) konverziós díja. Ha pedig a célország pénzneme nem euró vagy dollár, könnyen kettős konverzióba futhatsz bele: a helyi valutát először euróra vagy dollárra, majd forintra váltják át, és mindkét lépcsőnél lecsípnek belőle egy vaskos százalékot.
Belföldi utazásoknál fel sem merülnek ilyen gondok. Ha a hazai vizeket választjuk – például a rejtett termálfürdők a Dunántúlon: csendes gyógyvizek a tömegturizmuson túl útvonalait járjuk, vagy egy békés hétvégi feltöltődés Szarvason: a Hármas-Körös rejtett kincsei természetkedvelőknek programjain pihenünk –, a fizetés tiszta és átlátható. A határt átlépve viszont a devizaváltási sávok láthatatlan pluszkiadásként apasztják a családi kasszát.
Az Európai Fogyasztóvédelmi Szervezet (BEUC) több felmérése is rámutatott arra, mennyire nincsenek tisztában az utazók a fizetési terminálok mögötti díjszabással. Becsléseik szerint a félrevezető opciók miatt az európai vásárlók évente több százmillió eurónyi felesleges felárat hagynak ott a pénzügyi közvetítőknél.
A dinamikus valutaváltás (DCC) csapdája: miért fizess mindig a helyi pénznemben?
A termináloknál és külföldi készpénzkiadóknál a legelterjedtebb trükk a Dinamikus Valutaváltás, vagyis a DCC (Dynamic Currency Conversion). A módszer végtelenül egyszerű, mégis mesterien épít a biztonságérzetünkre.
Amint a gép érzékeli a külföldi kártyát, azonnal felkínálja a választást: helyi valutában (mondjuk cseh koronában, horvát euróban, angol fontban) vagy saját pénznemben, forintban óhajtasz fizetni. A képernyőn feketén-fehéren megjelenik a garantált forintösszeg is, ami első pillantásra megnyugtatónak tűnik.
A kényelem ára azonban megdöbbentően magas:
- Az átváltási rátát a terminált vagy automatát üzemeltető külföldi cég határozza meg, nem az anyabankod.
- Ez az árfolyam 5–15 százalékkal is rosszabb lehet a valós bankközi középárfolyamnál.
- A kijelzők kialakítása sokszor manipulatív: a forintos opciót hívogató zöld gomb jelzi, míg a helyi devizát pirossal, eldugva vagy figyelmeztető felirattal kísérve tüntetik fel.
Ha a forintot nyomod meg, jóváhagyod ezt a drasztikusan túlárazott azonnali váltást. Válaszd mindig a helyi devizát (Local Currency), és a tranzakciót a saját bankod vagy fintech szolgáltatód számolja el, ami szinte kivétel nélkül jóval kedvezőbb végösszeget eredményez.
Hagyományos bankkártyák vagy többdevizás fintech appok: mi a tökéletes kombináció?
A fintech forradalom gyökeresen átírta az utazási szokásainkat. Az olyan többdevizás alkalmazások, mint a Revolut vagy a Wise, valós idejű középárfolyamon – vagy ahhoz rendkívül közel – váltják a pénzt, rejtett költségek nélkül.
Egy külföldi kiruccanás digitális előkészületei ma már semmivel sem bonyolultabbak, mint egy belföldi kirándulás megszervezése. Akár egy vadregényes túrára készülsz az egy nap a gemenci ártéri erdőben: kisvasút, vadmegfigyelés és gyakorlati tippek a tökéletes kiránduláshoz tanácsait követve, akár a határ mentén pedálozol az így tervezd meg a tökéletes Fertő-tó körüli családi biciklitúrát: szállástól a csomagolásig útmutató alapján, a pénzügyi rugalmasság aranyat ér.
A többdevizás fintech kártyák és a hagyományos banki vésztartalék együttes használata nyújtja a legnagyobb biztonságot és költséghatékonyságot.
Egyetlen kártyára támaszkodni vakmerőség. Elég egy technikai malőr, egy elnyelt plasztiklap vagy egy téves biztonsági zárolás, és máris ott állsz pénz nélkül egy idegen országban. A táblázat jól összefoglalja a két megoldás jellegzetességeit:
| Szempont | Hagyományos bankkártya | Többdevizás fintech kártya |
|---|---|---|
| Átváltási árfolyam | Banki eladási árfolyam (2-5% felár) | Középárfolyam vagy minimális sáv (0,2-0,5%) |
| Hétvégi felár | Nincs külön hétvégi díj | Alapcsomagban gyakran 0,5-1% felár a tőzsdezárás miatt |
| Biztonsági kontroll | Lassabb ügyintézés, korlátozott app funkciók | Azonnali kártyafagyasztás, geolokációs védelem egy kattintással |
| Pénzfelvételi korlát | Készpénzfelvételi díj terheli az első forinttól | Havi keretig díjmentes (pl. 75 000 – 80 000 Ft) |
| Készpénzletét (kaució) | Kiválóan alkalmas szállodákhoz, autóberléshez (hitelkártya) | A letét hetekre zárolhatja a valós folyószámla-egyenleget |
A legstabilabb megoldást a kétkártyás felállás jelenti: a mindennapi kiadásokhoz (éttermek, múzeumi belépők, szupermarketek) fussanak a többdevizás fintech kártyáról, amire mindig csak a szükséges összeget utalod át, míg az autóbérléshez és a szállodai kaucióhoz tarts kéznél egy hazai hitelkártyát vagy bankkártyát.
Készpénzfelvétel külföldön: az ATM-es túlszámlázások elkerülése
Noha a világ rohamtempóban digitalizálódik, a helyi piacokon, kisebb hegyi falvakban vagy borravaló adásakor ma is elkerülhetetlen a készpénz. Az ATM-es pénzfelvétel viszont könnyen válhat igazi pénznyelővé.
Nagyon nem mindegy, milyen logó virít az automatán. A repülőtereken, forgalmas pályaudvarokon és a turistacsapongó sétálóutcákon elhelyezett, független szolgáltatók gépei (például az Euronet) a legdurvább felárakkal dolgoznak.
Mindig ellenőrizd az ATM saját üzemeltetői díját (surcharge fee), és kerüld a repülőtereken található független pénzkiadó automatákat.
Néhány egyszerű szabállyal elkerülheted a felesleges díjakat:
- Helyi bankok saját fiókjait keresd: A neves pénzintézetek falába épített ATM-ek jóval megbízhatóbbak, tisztességesebb díjakkal dolgoznak, és ha a gép elnyeli a kártyát, a bent ülő ügyintézőktől azonnal segítséget kaphatsz.
- Ügyelj a fix üzemeltetői díjra (surcharge fee): Rengeteg automata a váltási árfolyamtól teljesen függetlenül felszámol egy fix tranzakciós díjat (nem ritkán 3–8 eurót). Ezt a képernyőn kötelező feltüntetniük a kiadás előtt: amennyiben arcátlanul magas az összeg, szakítsd meg a műveletet, és sétálj el egy másik bankhoz.
- A pénzkiadónál is mondj nemet a konverzióra: A terminálokhoz hasonlóan a pénzkiadó automata is felajánlja a „garantált” forintterhelést. Ilyenkor a „Without conversion” (konverzió nélkül) vagy a helyi valutanemben történő kifizetés gombot kell megnyomnod.
- Ritkábban vegyél fel nagyobb összeget: Mivel a fix díjak minden alkalommal ketyegnek, a kis tételekben történő felvételnél nincs rosszabb taktika. Számold ki előre a következő 3-4 nap készpénzigényét, és intézd el egyetlen tranzakcióval.
Gyakorlati biztonsági lépések az indulás előtt és az utazás alatt
A zsebeket nemcsak a gyenge átváltási árfolyamok, hanem a biztonsági figyelmetlenségek is megcsapolhatják. A digitális tolvajlás és a kártyamásolás kivédése mindössze pár percnyi előzetes kattintgatást kíván.
Amikor egy utazásra készülsz – legyen az a felszerelés összekészítése az első sátrazás a Szigetközben: gyakorlati útmutató a romantikus és kalandos hétvégéhez tippjei mentén, vagy a precíz logisztika kidolgozása a repülés kisbabával és tipegővel: a stresszmentes utazás bevált stratégiái alapján –, a banki beállítások átfutása éppoly lényeges lépés.
A pénzed védelmében érdemes megtenni az alábbi óvintézkedéseket:
- Jelezd a bankodnak az úti célt: Az automata csalásfigyelő algoritmusok azonnal letilthatják a kártyát, ha a ferihegyi kávé után pár órával hirtelen egy mexikói vagy thaiföldi tranzakció érkezik be. A legtöbb banki appban ezt ma már előre be lehet állítani.
- Online fizetéshez hozz létre eldobható virtuális kártyát: Városnéző túrák, belépőjegyek vásárlásakor vagy kevésbé ismert külföldi weboldalakon használj egyszeri virtuális kártyát, amely a fizetés pillanatában automatikusan megsemmisül.
- Húzd le a napi költési limiteket: Állítsd be az applikációban a napi kártyás vásárlási és készpénzfelvételi korlátot pontosan arra az összegre, amire reálisan szükséged lehet. Ha váratlanul nagyobb kiadás adódik, a limitet egy mozdulattal feloldhatod.
- Aktiváld a helyalapú biztonsági funkciót: A modern pénzügyi appok képesek összevetni a kártyahasználat helyét a telefonod GPS-koordinátáival, így ha a kártyaadataiddal egy másik földrészen próbálkoznak, a rendszer automatikusan megakasztja a tranzakciót.
Kinek melyik fizetési stratégia ajánlott a családi nyaralástól a hátizsákos túráig?
Nincs mindenkire egyformán ráhúzható séma. Az utazás jellege, a csapat mérete és a választott úti cél mind-mind finomhangolást igényel a fizetési szokásokban.
Családi nyaralás Európában (Horvátország, Görögország, Olaszország)
Itt a kiszámíthatóság és a nyugalom a fő szempont. Érdemes egy külön eurós alszámlát nyitni a fintech appban, és előre átváltani egy olyan keretet, amely fedezi az étkezéseket, a fagylaltot és a strandbelépőket. Tarts a tárcádban 100-150 euró készpénzt a kisebb parti bódékhoz és a napágybérléshez, míg az autópálya-díjakat és a szállást fizesd a megszokott bankkártyáddal.
Költségtudatos hátizsákos utazók és digitális nomádok
Hosszabb, több kontinenst érintő vagy távoli (például délkelet-ázsiai, latin-amerikai) utakon a készpénz megkerülhetetlen. Használj legalább két különböző fintech szolgáltatást (fizikai és virtuális kártyákkal kombinálva), hogy technikai hiba esetén se maradj pénz nélkül. Mindig a helyi nagybankok benti automatáiból vegyél fel ritkábban nagyobb összeget, minimalizálva az üzemeltetői felárakat.
Luxusutazások és autós road-tripek
Autóbérléskor és négy-ötcsillagos hotelekben a dombornyomott hitelkártya az alapkövetelmény. A kölcsönző cégek többsége nem fogadja el a sima betéti (debit) vagy fintech kártyákat a kaució zárolásához. A napi költéseket intézd fintech kártyával a kedvező árfolyam miatt, a letétekhez viszont a hitelkeretet használd, így a saját folyószámla-egyenleged érintetlen marad.
Gyakran ismételt kérdések (GYIK)
Mi a teendő, ha a külföldi kártyaolvasó nem engedi kiválasztani a helyi pénznemet, és automatikusan forintban akar terhelni?
Kérd meg az eladót, hogy szakítsa meg a tranzakciót. A fizetés újraindításakor figyeld a kijelzőt, mert a választási lehetőség gyakran a zöld vagy piros fizikai billentyűkhöz van rendelve. Ha a gép mégis ragaszkodik a forinthoz, a túlárazás elkerülése érdekében érdemesebb inkább készpénzzel rendezni a számlát.
Hétvégén miért számítanak fel extra díjat egyes fintech appok a devizaváltáskor?
A nemzetközi devizapiacok péntek este bezárnak, a szolgáltatók pedig a hétfői nyitásig bekövetkező árfolyam-ingadozás kockázatát fedezik ezzel az 0,5–1 százalékos felárral. A legegyszerűbb megoldás, ha a hétvégi költőpénzt még péntek délután, nyitvatartási időben átváltod az appban a kívánt devizára.
Mit tegyek, ha egy külföldi ATM elnyeli a bankkártyámat?
Első lépésként azonnal fagyaszd be vagy tiltsd le a kártyát a mobilbankodban az illetéktelen visszaélések megelőzésére. Ezt követően aktiválj egy új virtuális kártyát az appban a telefonos érintéses fizetéshez, és ha az automata egy éppen nyitva tartó bankfiókhoz tartozik, a személyazonosító okmányaid felmutatásával kérj segítséget a fiók dolgozóitól.
